India का two-wheeler market FY27 में record तोड़ performance दिखा रहा है। Year-to-date figures बताते हैं कि overall industry 17.6% grow हुई है, लेकिन असली कहानी electric vehicles की है जो 72% की रफ्तार से भाग रहे हैं। Internal combustion engine (ICE) vehicles सिर्फ 13% की pace से बढ़ रहे हैं। यह shift साफ इशारा करता है कि भारतीय consumer अब petrol की बढ़ती कीमतों और running cost से परेशान होकर electric mobility की तरफ तेजी से move कर रहा है।
Q1 FY27 में Electric Two-Wheelers ने बनाया Historic Record
पहली बार किसी quarter में electric two-wheeler registrations 5 लाख के पार पहुंची हैं। Q1 FY27 में 523,548 units register हुईं, जो year-on-year 68% की growth है। June 2026 अकेले में 193,495 units बिकीं — 75% YoY jump के साथ। EV penetration अब overall two-wheeler market का 10.6% हो चुकी है, जो double-digit में पहली बार पहुंची है। यह mainstream adoption का clear signal है, न कि niche acceptance का।
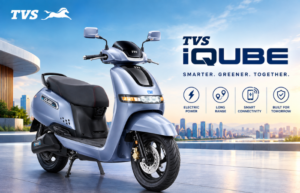
TVS Motor Company ने June में 46,999 registrations के साथ top spot retain किया (24.3% market share)। Bajaj Auto 43,234 units (22.3%) के साथ दूसरे नंबर पर रहा, जबकि Ather Energy 31,188 units (16.1%) के साथ तीसरे स्थान पर। Hero MotoCorp की Vida range ने 21,792 units के साथ 11.3% share हासिल किया — पिछले साल के मुकाबले लगभग तीन गुना growth। Ola Electric 16,144 units (8.3%) पर फिसल गई, जो एक साल पहले 18.7% share रखती थी।
April 2026: FY27 की धमाकेदार शुरुआत
April 2026 ने FY27 को historic momentum दिया। Total retail registrations 19,16,258 units रहीं — all-time April high, 13.01% YoY growth के साथ। SIAM wholesale dispatches 18,72,691 units पर पहुंचे, 28.4% YoY surge के साथ। Electric two-wheeler registrations अकेले 1,48,740 units रहीं, 61% YoY growth के साथ।
Hero MotoCorp ने 5,52,145 units dispatch कीं (+8% YoY), Honda ने 4,72,289 units (+16%), TVS Motor ने 3,68,853 units (+18%), Bajaj Auto ने 2,01,777 units (+10%), और Royal Enfield ने 96,798 units (+17%)। हर major player ने positive growth दर्ज की — यह consumer confidence और rural recovery का strong indicator है।
Market Share का बदलता गणित
पिछले पांच साल में market share dynamics dramatically बदले हैं। FY19 में Hero MotoCorp का Vahan market share 35.8% था, जो FY25 में गिरकर 28.8% रह गया। Honda लगभग stable रही — FY19 में 25.4% से FY25 में 25.4% पर। असली गेनर TVS Motor Company रही, जिसने हर segment में successful models उतारे — moped (XL100) से लेकर scooters (Jupiter, Ntorq), motorcycles (Apache, Ronin) और EVs (iQube) तक।
Bajaj Auto का share FY19 के 11.3% से FY24 में 12% गया, फिर FY25 में 11.4% पर settle हुआ। लेकिन उनकी strategy premiumisation पर है — Pulsar 125, 150, 220 और KTM/Husqvarna range ने revenue share और margins (20%+) improve किए। Suzuki ने share दोगुना किया — 2.9% से 5.2% तक, scooter portfolio की बदौलत। Royal Enfield 3.7% से 4.5% पर पहुंची, 350cc+ segment में 91% dominance के साथ fifth largest two-wheeler brand बन गई।
125cc+ Segment: The New Sweet Spot
Pre-COVID में 100cc motorcycles 60-65% market थीं। अब यह सिर्फ 45% रह गई हैं। 125cc और ऊपर का segment fastest growing है। Ketan Thakkar (Autocar Professional) के मुताबिक "125cc increasingly becoming core" — यह segment volume और value दोनों drive कर रहा है। Premium 125cc bikes जैसे Honda CB125R, TVS Raider, Hero Xtreme 125 buyers को sporty look, बेहतर features और अच्छी mileage का combination दे रही हैं।
लेकिन नया ABS rule (जो officially notified नहीं हुआ पर implementation तय माना जा रहा है) 100cc और 125cc दोनों पर लागू होगा। Front disc brake + ABS का cost 3-5 हजार रुपये बढ़ाएगा। Price-sensitive entry buyers के लिए यह बड़ा झटका है। कई buyers down-trade करेंगे 100cc पर या used market की तरफ जाएंगे। Pre-owned market already 1.4:1 ratio पर है (नई गाड़ी के मुकाबले 1.4 पुरानी बिकती हैं) — pre-COVID में यह 0.8:1 था।
Scooterization: Still Stuck at 34%
Scooters overall industry का 34% हैं — EVs शामिल करके भी। Electric scooters scooter space का 17% हैं, लेकिन उन्होंने 110cc ICE scooters से volume छीना है, न कि market expand किया। Honda Activa पर impact सबसे ज्यादा दिखा। Women buyers बढ़ रही हैं, family scooter concept आ रहा है, लेकिन 12-inch wheels, seat height और weight concerns India को Southeast Asia के maxi-scooter trend से अलग रखते हैं। Rural roads और bad infrastructure के लिए बड़े wheels और motorcycle geometry अभी भी preferred हैं।
Premium Motorcycle Surge: 350cc+ और Export Story
Royal Enfield का 350cc+ segment पर 91% कब्जा बरकरार है, despite Java, Honda CB350, Triumph, Harley-Davidson competition। FY25 में RE ने 5 लाख units का milestone पार किया। अब 250cc platform (Gorilla-based liquid-cooled) ला रही है ~1.5 लाख रुपये target price पर — यह next million units की journey के लिए critical होगा।
Exports में India flag bearer बन चुका है। UK में best-selling bike बार-बार Indian-made रही — RE 650s, Meteor 350, Honda CB350। BS6, OBD1, OBD2 norms ने Indian two-wheelers को Europe, Japan, US जैसे evolved markets के लायक बना दिया। यह qualitative jump है — volumes pre-COVID peak (21 million) से नीचे हैं, लेकिन revenue और quality ऊपर गई है।
Key Players का FY27 YTD Performance
TVS Motor Company: EV race lead कर रही है — April में 37,827 EV sales (25% share), June में 46,999। iQube portfolio strong है। Apache, Jupiter, Ronin, XL100 — हर category में winner।
Bajaj Auto: Chetak EV comeback story — June में 43,234 units (22.3% EV share), +71.68% YoY। 50,000 units/month capacity target। 500+ exclusive stores, 3,000+ touchpoints, 850 cities। Pulsar portfolio premiumisation drive कर रहा है।
Hero MotoCorp: Splendor अभी भी #1 brand — FY25 में 3 million units। लेकिन 100cc pressure में है। Vida EV range तेजी से grow कर रही है (+147.77% YoY)। Scooter capacity double करने के लिए 1,500 crore capex।
Honda Motorcycle & Scooter India: Market share stable लेकिन scooter share गिरा (40% तक)। EV strategy recalibrate कर रहे हैं — battery life, resale value concerns। FY27 में 5-6% domestic growth target, 5.75 million units FY26 में। केवल 1 नया EV scooter 2026 में launch plan।
Ather Energy: June में 31,188 units (+83.7% YoY), 16.1% EV share। Strong product portfolio और charging network।
Ola Electric: Pressure में — June में 15,100 units, -27.1% YoY, share 18.7% से गिरकर 8.3%। Competition intensify हो रही है।
Royal Enfield: Flying Flea C6 electric motorcycle unveil की — premium EV segment में entry का signal। 2,200 crore Andhra Pradesh greenfield facility।
Challenges और Road Ahead
GST 28% slab अभी भी दोपहिया पर लागू है — industry 18% मांग रही है। Entry two-wheelers अब 70,000+ रुपये की हैं, जबकि 2018 में 30-40 हजार में मिलती थीं। XL100 तब 27-28 हजार थी, अब 50-60 हजार। CT100 दोगुनी महंगी। Regulations (BS6, ABS, OBD) ने safety और emissions सुधारे पर affordability छीनी।
Pre-owned market इस gap को भर रही है। Organized used two-wheeler platforms (OEM-backed भी) आ गए हैं। यह mobility need पूरी कर रहा है उन buyers के लिए जो नई गाड़ी afford नहीं कर सकते।
Rural demand recovery, festive buying (Gudi Padwa, Ugadi), tax relief measures, और fuel price volatility — ये सारे factors FY27 को strong year बना रहे हैं। लेकिन ABS rule implementation, GST structure, और global economic uncertainty risks हैं।
India दोपहिया में world's largest ICE market है, और अब EV transition में भी leadership ले रही है। अगले कुछ साल तय करेंगे कि यह transition कितना smooth रहता है और कौन से brands long-term winners बनते हैं।
FAQs
FY27 YTD में India का two-wheeler market कितना grow हुआ है?
Overall two-wheeler market FY27 year-to-date में 17.6% grow हुआ है। Electric vehicles 72% की रफ्तार से बढ़े हैं, जबकि ICE vehicles सिर्फ 13% की pace से।
Q1 FY27 में electric two-wheeler registrations का आंकड़ा क्या रहा?
Q1 FY27 में electric two-wheeler registrations 523,548 units रहीं — पहली बार किसी quarter में 5 लाख का आंकड़ा पार किया। यह 68% year-on-year growth है।
June 2026 में EV penetration कितनी रही?
June 2026 में electric two-wheeler penetration overall two-wheeler registrations का 10.6% रही — पहली बार double-digit में पहुंची।
FY27 में अब तक कौन सी कंपनियां EV segment में lead कर रही हैं?
TVS Motor Company (iQube), Bajaj Auto (Chetak), Ather Energy, और Hero MotoCorp (Vida) top 4 players हैं। June में TVS 24.3%, Bajaj 22.3%, Ather 16.1%, Hero 11.3% share के साथ।
नए ABS rule का entry-level motorcycles पर क्या असर पड़ेगा?
नया ABS rule 100cc और 125cc motorcycles पर लागू होगा। Front disc brake + ABS से गाड़ी 3-5 हजार रुपये महंगी होगी। Price-sensitive buyers down-trade करेंगे या used market में जाएंगे। Pre-owned market already 1.4:1 ratio पर है नई गाड़ियों के मुकाबले।